Springe direkt zu dem Punkt, der Dich gerade beschäftigt.
Drei Schritte, immer dieselben, egal ob es um Deine Altersvorsorge geht, um Deine Gesundheitsakte oder um einen Vertrag, den Du schon hast. Nach jedem Schritt weißt Du, wo Du stehst und was als Nächstes kommt. Fällt für einen Teil meiner Arbeit ein Preis an, sage ich Dir das vorher, und Du entscheidest frei.
In einem normalen Provisionstarif steckt die Vergütung im Beitrag. Nur weil Du diese Kosten nicht selbst überweist, heißt das nicht, dass nichts abgeht: Sie werden über Jahre aus Deinem Beitrag abgezogen, bevor Dein Geld überhaupt angelegt wird. Zusammen mit den laufenden Kosten kann Dich das über die Laufzeit schnell mehrere 10.000 Euro an Rendite kosten, bei höheren Beiträgen auch mehr.
In einer Nettopolice ist keine Provision einkalkuliert. Stattdessen bezahlst Du mich direkt, zu einem Preis, der vorher feststeht. So wird von Anfang an 100 % Deines Sparbeitrags für Dich angelegt und arbeitet für Dich ab Tag 1.
Was Du dafür bekommst: Bestandsaufnahme, Berechnung, Produktauswahl, Antrag und Begleitung. Also den ganzen Weg von der Festlegung Deines Ziels bis zur fertigen Police.
Dabei ist das, was Du mir zahlst, von Anfang an klar ausgewiesen und nach oben gedeckelt. Es steigt nicht einfach mit, wenn Dein Beitrag steigt. Du behältst immer die volle Kostenkontrolle.
Ob sich das für Dich rechnet, finden wir gemeinsam heraus. Wir gehen Deine Laufzeit und Deine Sparrate im Erstgespräch zusammen durch.
Der Festpreis fällt einmal pro vermitteltem Vertrag an. Steigt Dein Beitrag später durch eine Anpassung oder eine Dynamik, kostet Dich das bei mir nichts extra. Bei einer Bruttopolice (klassischer Provisionstarif) ist das anders: Dort wird jede Erhöhung erneut provisioniert. Wie viel dabei zusammenkommt, rechnet Dir der Rechner gleich aus.
Dann bekommst Du keine Rechnung von mir. Die Gesellschaft zahlt eine Provision aus Deinem Beitrag. Wie hoch sie ist, hängt an Laufzeit, Beitragshöhe und Promillesatz. Ich rechne sie Dir aus, bevor Du unterschreibst.
Der Unterschied ist keine Kleinigkeit. Beim Festpreis zahlst Du einmal. Bei der Provision zahlst Du über die ganze Laufzeit mit, und jede Beitragserhöhung wird erneut provisioniert.
Trag Deine Sparrate und Dein Alter ein. Der Rechner stellt beide Wege nebeneinander: was eine Provision über die Laufzeit aus Deinem Beitrag zieht, und was der Festpreis kostet.
Manchmal ist das Ergebnis: lass ihn liegen. Dein Vertrag ist gut, ein Wechsel würde Dich schlechter stellen.
Wenn ich Dir sage: behalte Deinen Vertrag, dann gibt es keinen neuen Abschluss. Ich verdiene daran nichts. Ich sage es Dir trotzdem.
Willst Du, dass ich den Vertrag danach betreue, gibst Du mir eine Maklervollmacht. Das ist kein neuer Versicherungsvertrag. Die Gesellschaft zahlt mir dafür eine kleine Betreuungsvergütung, nach meiner Erfahrung ein paar Euro im Monat.
Die Abschlussprovision Deines Vertrags ist längst bezahlt. Sie ging an den Vermittler von damals. Davon bekomme ich nichts.
Steigt Dein Beitrag später, zum Beispiel durch eine Dynamik, wird dieser neue Teil wie ein neuer Abschluss provisioniert. Der geht dann an mich. Auch das weißt Du vorher.
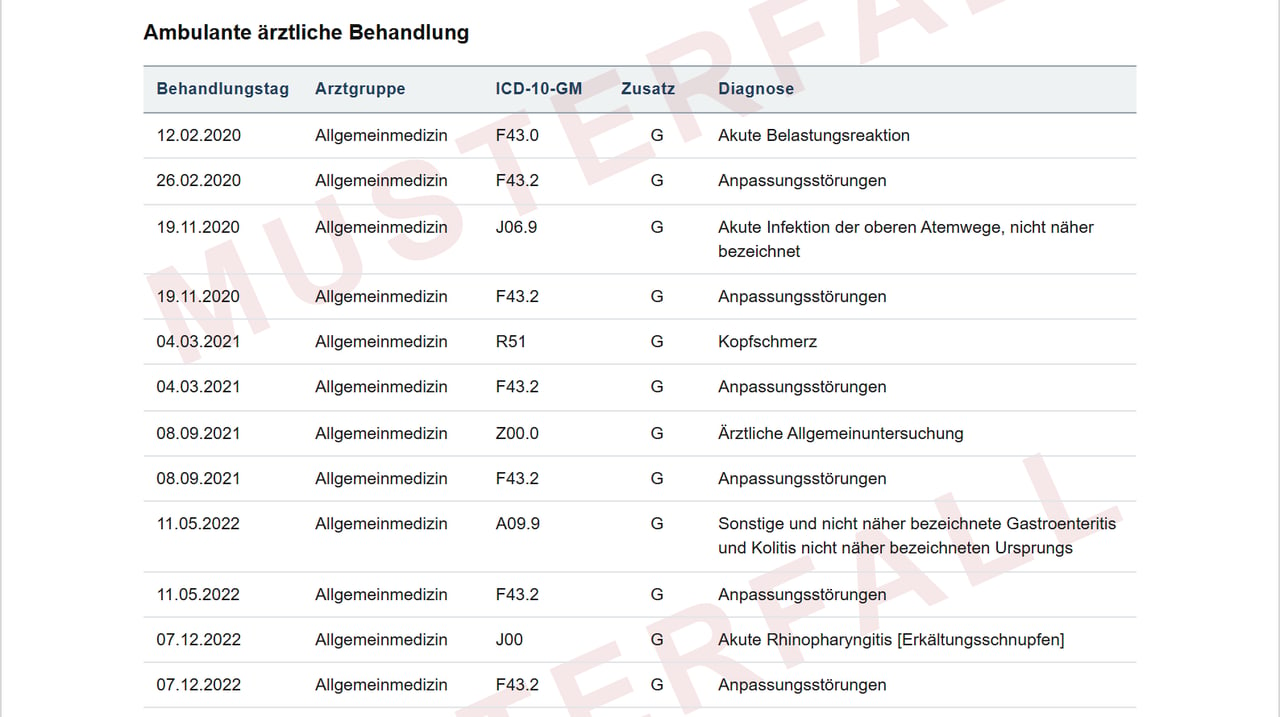
Bei Deiner Krankenkasse liegt eine Akte über Dich. Darin steht jede Diagnose, die ein Arzt in den letzten Jahren abgerechnet hat. Fast niemand kennt sie, und fast immer steht mehr darin, als man denkt.
Anfordern kannst Du sie selbst, ganz ohne mich. Wie das beim Arzt und bei Deiner Kasse läuft, zeigt Dir mein kostenloser Guide: Krankenkassen-Akte und Patientenakte anfordern. Die erste Kopie ist für Dich kostenlos.
Einen Antrag hast Du in zehn Minuten ausgefüllt, aber die Gesundheitsfragen sind kritischer als Du denkst. Im Leistungsfall schaut sich der Versicherer Deine Krankenhistorie genau an. Findet er dort eine Diagnose, die im Antrag nicht steht, kann er vom Vertrag zurücktreten. Dann hast Du jahrelang Beiträge gezahlt und stehst ohne Schutz da.
Deshalb prüfen wir Deine Krankenhistorie, bevor ein Antrag rausgeht. Vollständig, 10 Jahre zurück, über alle Sparten. Über 100 geprüfte Krankenkassen-Akten liegen hinter mir. So machen wir Deinen Antrag so sicher für Dich wie nur möglich. Das gilt für Dich, egal ob Du gesetzlich oder privat versichert bist.
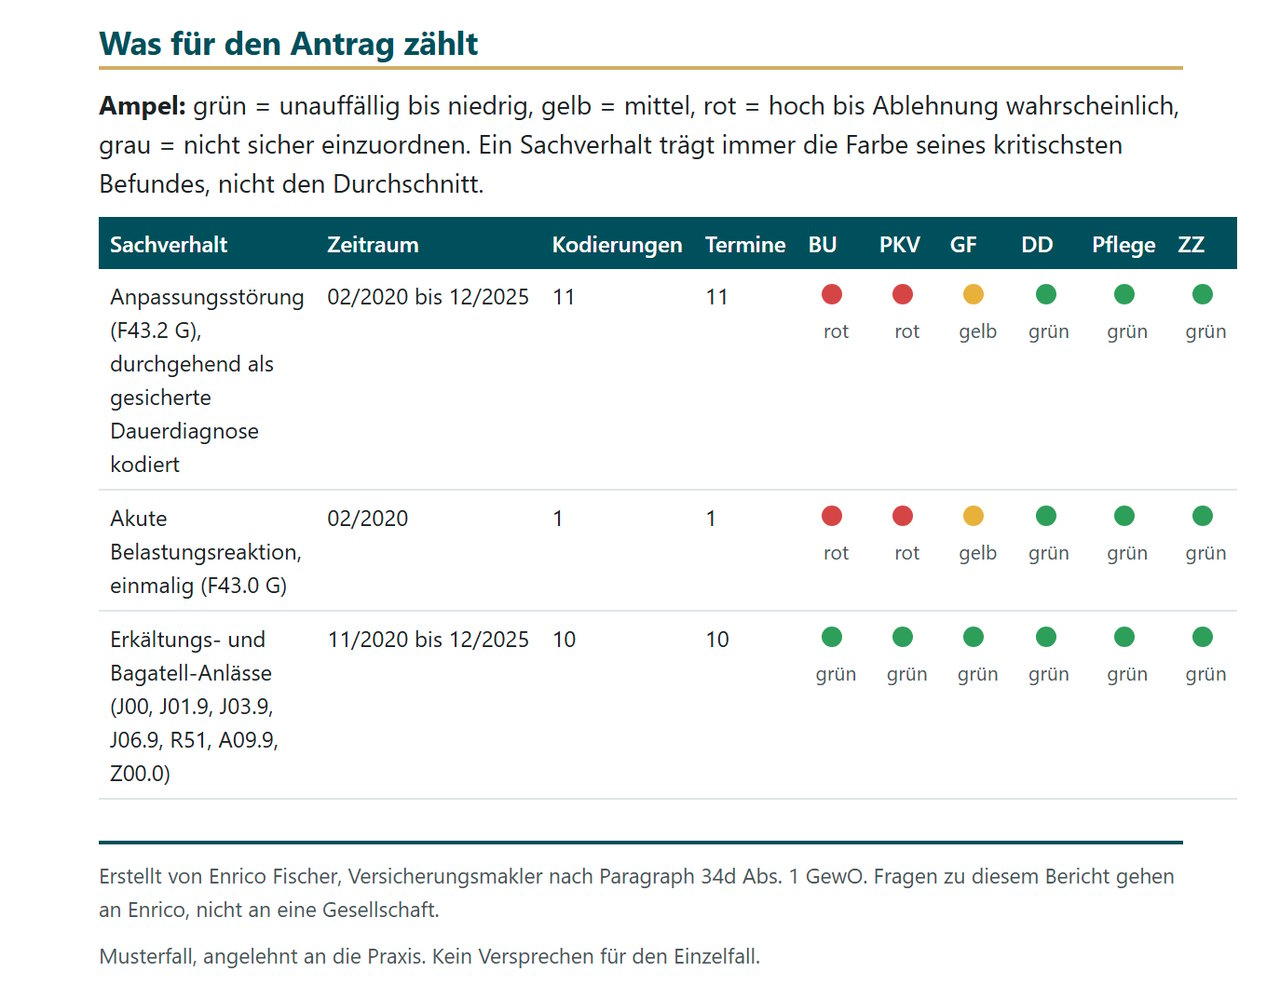
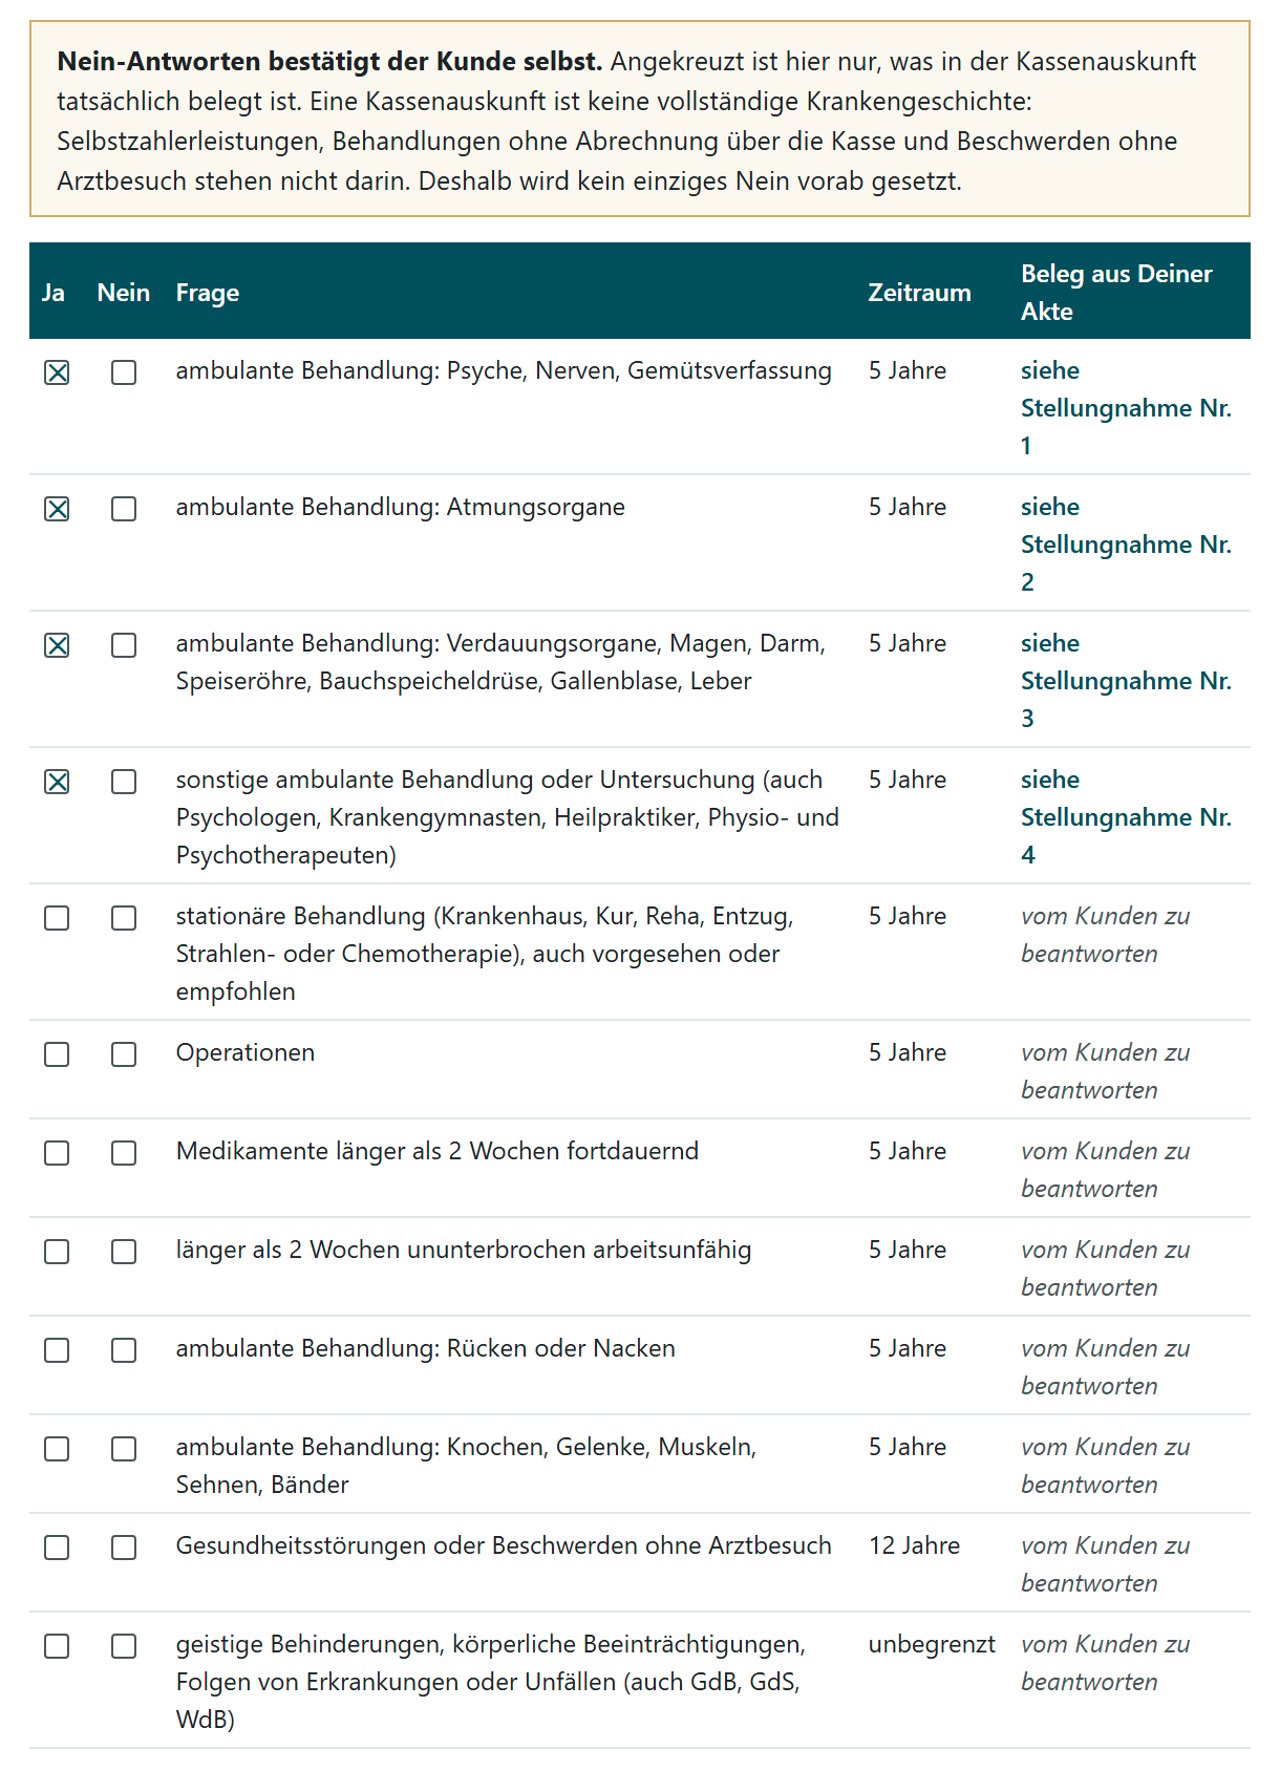
Was Du bekommst: die Auswertung Deiner Akte über sechs Sparten, einen schriftlichen Bericht mit einer Einordnung je Sparte, und personalisierte Gesundheitsfragen, auf Dich zugeschnitten und mit Deinen Unterlagen belegt.
Musterfall, angelehnt an die Praxis. Kein Versprechen für den Einzelfall.
Bevor die Analyse startet, sprechen wir in einem kostenlosen Vorgespräch über Deine Situation. Dort gebe ich Dir eine erste vorläufige Einschätzung, ob eine Analyse für Dich überhaupt Sinn ergibt. Wenn ja, arbeite ich sie so tief aus, dass Du danach theoretisch auch ohne mich in die Risikovoranfrage gehen könntest.
Die Unterlagen gehören Dir. Mit der Analyse und Deinen beantworteten Gesundheitsfragen starten wir Deine anonyme Risikovoranfrage.
Was kostet das Erstgespräch?
Nichts. Wir klären darin, ob sich eine Rechnung für Dich lohnt. Ich sage Dir dabei auch, wie es danach weitergeht und was es kostet.
Wie verdienst Du bei einer Bruttopolice?
Die Gesellschaft zahlt mir eine Provision aus Deinem Beitrag. Wie hoch sie ist, hängt an Laufzeit, Beitragshöhe und Promillesatz. Ich rechne sie Dir vorher aus. Eine Rechnung von mir bekommst Du dafür nicht.
Was kostet mich eine Nettopolice bei Dir?
1.999 Euro einmalig. Darin stecken Bestandsaufnahme, Berechnung, Produktauswahl, Antrag und Begleitung.
Berate ich mehrere Menschen zusammen, wird es je Person günstiger. Jede weitere volljährige Person kostet 999 Euro, eine Police für ein Kind 499 Euro. Das gilt für Paare genauso wie für zwei Freunde.
Fällt der Festpreis noch einmal an, wenn mein Beitrag später steigt?
Nein. Die Vergütung fällt einmal pro vermitteltem Vertrag an. Beitragsanpassungen und Dynamik-Erhöhungen lösen keine neue Vergütung aus.
Bei einer Bruttopolice ist das anders. Dort wird jede Erhöhung erneut provisioniert.
Wird der Festpreis der Aktenanalyse mit einer späteren Courtage verrechnet?
Nein. Die beiden Zahlungsströme bleiben vollständig getrennt. Die Analyse ist bezahlt und damit abgeschlossen.
Kommt später ein Vertrag zustande, vergütet die Gesellschaft die Vermittlung. Was das ist, sage ich Dir vorher.
Warum kostet die Analyse der Gesundheitsakte etwas?
Weil sie Arbeit ist. Ich prüfe Deine Krankenhistorie vollständig, 10 Jahre zurück, über alle Sparten. Das Analysepaket kostet 299 Euro Festpreis, das Zahnzusatz-Paket 149 Euro.
Die Unterlagen gehören danach Dir. Damit gehen wir gemeinsam in die Voranfrage bei den Gesellschaften und danach in den Antrag.
Was passiert, wenn „behalten“ das Ergebnis ist?
Dann bleibt Dein Vertrag, wie er ist. Es gibt keinen neuen Abschluss, also verdiene ich an diesem Rat nichts.
Willst Du, dass ich den Vertrag danach betreue, gibst Du mir eine Maklervollmacht. Die Gesellschaft zahlt mir dafür eine kleine Betreuungsvergütung, nach meiner Erfahrung ein paar Euro im Monat. Die Abschlussprovision Deines Vertrags ist längst bezahlt, sie ging an den Vermittler von damals. Davon bekomme ich nichts.
Steigt Dein Beitrag später, zum Beispiel durch eine Dynamik, wird dieser neue Teil wie ein neuer Abschluss provisioniert. Der geht dann an mich. Auch das weißt Du vorher.
Für wen lohnt sich das nicht?
Die Nettopolice lohnt sich nicht, wenn Deine Restlaufzeit kurz ist. Der Rechner oben lässt Dich bis 55 rechnen, das sind 12 Jahre bis zum Rentenbeginn mit 67. Unter 15 Jahren Restlaufzeit frisst der Festpreis die Ersparnis meist auf, und genau das zeigt Dir die Rechnung dann auch. Der Steuervorteil setzt ohnehin mindestens 12 Jahre Vertragslaufzeit voraus (§ 20 Abs. 1 Nr. 6 EStG). Willst Du vor 62 flexibel an Dein Geld, ist ein Depot der passendere Ort. Wie das steuerlich bei Dir ausgeht, klärt Dein Steuerberater.
Das Analysepaket lohnt sich nicht, wenn gerade gar kein Antrag ansteht. Die Auswertung ist die Vorbereitung für einen Antrag, kein Selbstzweck. Ob sie in Deiner Situation etwas bringt, klären wir vorher im kostenlosen Gespräch.